Was bewirkt das?
Du sagst Google damit, dass du fairbeamtet.de als Quelle bevorzugst. Passt ein aktueller Beitrag von uns zu deiner Suche, zeigt Google ihn dir eher in den „Schlagzeilen“ an. Das gilt nur für deine eigene Suche.
fair • menschlich • kompetent
fair • menschlich • kompetent
Auf dieser Seite findest du all unsere Artikel zum Thema: private Krankenversicherung für Beamte und Beamtenanwärter, mit vielen spannenden Fachinformationen, Tipps & Tricks, Erfahrungsberichte zu Krankenversicherungen und Infos über aktuelle Beitragsanpassungen
Erstberatung kostenlos und unverbindlich
Aktualisiert am:
Seit dem 01. Januar 2009 muss jeder mit Wohnsitz in Deutschland eine Krankenversicherung haben und in einem unserer zwei unterschiedlichen Systemen versichert sein. Entweder in der gesetzlichen Krankenversicherung (GKV) oder in der privaten Krankenversicherung (PKV). Aber wer kann sich überhaupt privat versichern?
Beamtenanwärter bist du, wenn du z.B. eine 2 oder 3-jährige Ausbildung machst, oder ein duales Studium oder ein Referendariat und beihilfeberechtigt bist.
Beamtenanwärter und Beamte, müssen keine Einkommensgrenze knacken. Sie sind direkt durch ihren Beamtenstatus versicherungsfrei und können sich in der privaten Krankenversicherung versichern. Ihr Dienstherr (Arbeitgeber) gewährt ihnen einen Zuschuss von mindestens 50 Prozent zu den Krankheitskosten.
Weil die private Krankenversicherung bei Beamten nur die verbleibenden Kosten absichert, nennt man sie auch Restkostenversicherung.
Als Arbeitnehmer bist du grundsätzlich erst einmal in der gesetzlichen Krankenversicherung pflichtversichert. Du kannst dich nur privat versichern, wenn dein Bruttolohn die aktuelle Jahresarbeitsentgeltgrenze (Versicherungspflichtgrenze) überschreitet. 2026 liegt die Jahresarbeitsentgeltgrenze (JAEG) bei 77.400 Euro.
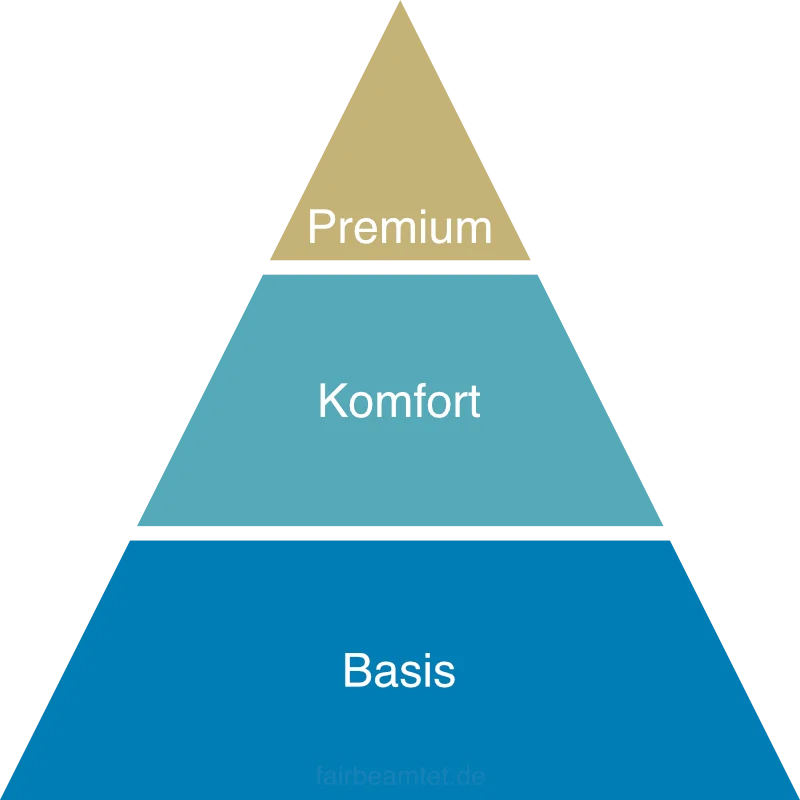
Ein besonderer Vorteil der privaten Krankenversicherung ist, dass man sich den Versicherungsschutz individuell nach seinen Wünschen zusammenstellen und an seine persönlichen Bedürfnisse anpassen kann. Von der günstigen PKV mit Basisschutz bis zu einem Top-Tarif mit Spitzenschutz. Für mehr Beitrag ist alles möglich. Spätestens seit der Einführung der Unisex-Tarife, bieten mittlerweile die meisten PKV-Anbieter bereits in den Basis-Tarifen höhere Leistungen und eine bessere medizinische Versorgung, als die gesetzliche Krankenversicherung.
Die PKV bietet je nach Tarif folgende Leistungen an:
Die Kosten einer privaten Krankenversicherung sind von vielen Faktoren abhängig.
Das Eintrittsalter ist das Alter, in dem du dich privat krankenversicherst. Dein Eintrittsalter errechnet sich ganz einfach:
Jahr der Verbeamtung – Jahr deiner Geburt = Eintrittsalter
Je jünger du einsteigst, desto günstiger dein Beitrag zur privaten Krankenversicherung (PKV).
Die Beiträge in Vergleichen oder Angeboten der PKV, sind immer die Beiträge für eine kerngesunde Person. Im Antrag stellt die PKV Gesundheitsfragen. Je nachdem, welche Vorerkrankungen du hast, erhebt die Gesellschaft bei Abschluss für diverse Vorerkrankungen Risikozuschläge. Bei schlimmen Diagnosen kannst du dir sogar eine Ablehnung einfangen. Heißt: Die Versicherung versichert dich nicht.
Im Artikel Private Krankenversicherung mit Vorerkrankungen zeigen wir die bei häufig vorkommenden Diagnosen, wie hoch die Risikozuschläge ungefähr ausfallen und, ob die Versicherung deinen Antrag evtl. ablehnen wird oder nicht.
In der PKV stellst du dir deinen Versicherungsschutz selbst zusammen. Je mehr Leistungen, desto höher fällt i.d.R. der Beitrag aus.
Vorsicht bei besonders günstigen Tarifen:
Besonders günstige Tarife bieten meist eher schlechte Leistungen und bilden zusätzlich oft weniger Alterungsrückstellungen. Das kann zu hohen Beiträgen im Alter führen.
In der PKV werden für dich Alterungsrückstellungen gebildet: Du zahlst anfangs mehr Beitrag, als du tatsächlich an Kosten verursachst, und diese Rücklagen finanzieren deine höheren Gesundheitskosten im Alter. Wegen steigender Lebenserwartung, Inflation und medizinischem Fortschritt müssen die Beiträge jedoch immer wieder angepasst werden.
Status: Beamtenanwärter oder Referendar
Beamtenanwärter und Referendare bekommen bis zum 35. Lebensjahr (einige Gesellschaften sogar bis zum 40. Lebensjahr) meist stark vergünstigte Ausbildungstarife. In den Ausbildungstarifen werden i.d.R. noch keine Alterungsrückstellungen gebildet. Das reduziert den Beitrag ca. um die Hälfte oder mehr.
Status: Beamter (auf Probe / Lebenszeit)
Beamte auf Probe, Zeit oder Lebenszeit zahlen den regulären Beitrag inkl. Alterungsrückstellungen. Mit den Alterungsrückstellungen werden deine steigenden Gesundheitskosten im Alter finanziert.
Je höher dein Bemessungssatz ist (30, 50, 70 oder 80 Prozent), desto geringer wird der Beitrag in deiner Restkostenversicherung (PKV).
In unserem Artikel: Beihilfe Bemessungssätze haben wir sämtliche Beihilfebemssungssätze für alle Bundesländer und der Bundesbeihilfe aufgeführt.
In vielen Vergleichsportalen dreht sich (fast) alles um den günstigsten Preis (Beitrag). Check24, Verivox und Co. konkurrieren im großen Preisduell und versuchen dich mit besonders günstigen Beiträgen zu ködern. Viele möchten – so lange sie jung sind – so wenig wie möglich für die private Krankenversicherung bezahlen, was nachvollziehbar ist. Bei Strompreisen oder dem Handyvertrag kann ich – wenn ich mit der Leistung nicht zufrieden bin – nach Ablauf der Mindestvertragslaufzeit einfach den Anbieter wechseln. Bei einer privaten Krankenversicherung ist das allerdings nicht so einfach möglich. In diesen Artikeln erklären wir dir alles, was du zu günstigen privaten Krankenversicherungen wissen solltest!
Die PKV sieht für einen Anwärter anders aus als für einen Pensionär. Such dir deine Gruppe, dort steht, was für dich gilt.
Wer sich privat versichern kann und wann sich das für dich lohnt.
Was die PKV kostet, hängt von Alter, Gesundheit, Beihilfesatz und Tarif ab. Hier findest du die Rechnung, die Beitragserhöhungen und die Wege, den Beitrag zu senken.
Wir vergleichen die Versicherer nach ihren Bedingungen, nicht nach dem Preis. Zu jedem Anbieter gibt es eine eigene Seite.
Vor dem Vertrag fragt der Versicherer nach deiner Gesundheit. Hier steht, wie du die Fragen richtig beantwortest und was bei Vorerkrankungen geht.
Was die PKV zahlt, steht in den Bedingungen deines Tarifs. Hier findest du die Leistungen im Einzelnen.
Worauf du bei einer PKV-Beratung achten solltest und wie unsere Online-Beratung abläuft.
Du willst das nicht allein durchgehen: In der kostenlosen Online-Beratung klären wir, was für dich passt.
fairbeamtet.de · Schäferhof 39 · 31749 Auetal · kundenservice@fairbeamtet.de · WhatsApp
Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO · Registernummer D-6TF6-JBEPB-55
Wir setzen technisch notwendige Cookies, damit diese Website funktioniert. Darüber hinaus möchten wir Dienste einsetzen, die Daten auf Deinem Gerät speichern oder auslesen und Daten an Dritte übermitteln. Das geschieht nur mit Deiner Einwilligung. Du kannst sie jederzeit erteilen, verweigern oder widerrufen.
Erforderlich für den Betrieb der Website, etwa für die Speicherung Deiner Datenschutz-Auswahl. Keine Einwilligung nötig (§ 25 Abs. 2 TDDDG).
Zusätzliche Funktionen wie Karten, Videos oder Schriften von Dritten. Rechtsgrundlage: Deine Einwilligung (Art. 6 Abs. 1 lit. a DSGVO).
Reichweitenmessung, um die Nutzung der Website auszuwerten. Rechtsgrundlage: Deine Einwilligung (Art. 6 Abs. 1 lit. a DSGVO).
Dienste zur Ausspielung und Messung von Werbung, auch über mehrere Websites hinweg. Rechtsgrundlage: Deine Einwilligung (Art. 6 Abs. 1 lit. a DSGVO).
Hier siehst Du, wofür Du auf dieser Website bisher eine Einwilligung erteilt oder verweigert hast. Die Übersicht stammt aus dem Speicher Deines Browsers.
Deine Auswahl wird nur in diesem Browser gespeichert und nicht an uns übertragen.