Debeka, DBV oder HUK für Beamte: Vergleich PKV-Tarife für Beamte
Debeka, DBV oder HUK? Wir vergleichen die drei größten PKV-Anbieter für Beamte – mit Tabelle, Leistungen & klarem Fazit.
Erstberatung kostenlos und unverbindlich
Aktualisiert am:
Was bewirkt das?
Du sagst Google damit, dass du fairbeamtet.de als Quelle bevorzugst. Passt ein aktueller Beitrag von uns zu deiner Suche, zeigt Google ihn dir eher in den „Schlagzeilen“ an. Das gilt nur für deine eigene Suche.
Debeka, DBV oder HUK für Beamte: Wer schlägt wen?
Fragst du 10 Beamte, bekommst du 10 Meinungen.
Doch performt 2025 wirklich besser – und zieht dir das Geld aus der Tasche, weil die Leistungen eher spärlich gesäht sind, was am Ende hohe Selbstbeteiligungen bedeutet?
Wir haben das Battle der 3 bekanntesten privaten Krankenversicherungen im Bereich der Beamten für dich eröffnet. Der Ringrichter kennt die Regeln und achtet auf: Fakten, Stärken & Schwächen
Debeka – Der Platzhirsch mit Tradition
- Größte PKV Deutschlands mit über 2,4 Mio. Vollversicherten
- Starke Leistungen für Beamte mit Beihilfe (B-Tarife + BC + WL100)
- Großzügige Annahmepolitik, besonders durch Öffnungsklausel
- Beitragsrückerstattung nur noch 2,5 Monatsbeiträge seit 2021
- Häufige Beitragsanpassungen, Kritik an BRE-Kürzungen & Annahmepolitik langfristig
Mehr dazu in unserer Einordnung der Debeka PKV für Beamte.
DBV (AXA) – Der Allrounder für Preisbewusste & Taktiker
- Tochter der AXA – leistungsstarkes BS/BSG Tarifmodell für Beamte
- Vision B als günstiger Einsteiger-Tarif, aber mit geringen Altersrückstellungen
- Besonders beliebt bei Maklern: schnelle Policierung & hohe Flexibilität im Einstieg
- Kritikpunkt: Viele landen im Vision B – der spätere Wechsel auf BS/BSG ist oft schwer umsetzbar
HUK – Der knallharte Preisfuchs
- B501 einer der günstigsten PKV-Tarife für Beamtenanwärter am Markt
- Direktabschluss ohne Makler, günstiger Einstieg möglich – besonders bei jungen Beamten
- Stationäre Leistungen nur auf GKV-Niveau, keine Chefarztbehandlung
- Keine Abrechnung über den 3,5-fachen GOÄ-Satz – große Lücken bei Spezialisten & Privatkliniken
- Zahnleistungen schwach – nur Basisabsicherung, keine Hochleistungsoptionen
Los geht’s – wer schlägt wen?
DBV oder HUK oder Debeka für Beamte?
Wenn man unter Beamten nach ihrer Krankenversicherung fragt, werden drei Versicherer besonders oft genannt: Deutsche Beamten Versicherungen, kurz DBV, eine Tochter der AXA Krankenversicherung AG. HUK Coburg Krankenversicherung AG. Debeka Krankenversicherungsverein a.G. Grund genug, uns diese drei Krankenversicherer mal genauer anzuschauen.
Über Historie, Kennzahlen, Ratings, Tarife und Erfahrungen wurde schon an vielen Stellen geschrieben. Auch wir haben bereits einen Vergleich veröffentlicht. Siehe DBV oder Debeka – Wer ist besser?
Daher wollen wir heute mal eine andere Perspektive einnehmen. Wir zeigen euch Vergleiche ausgesuchter Leistungen aus der Sicht zweier Anbieter von Vergleichssoftware. Zum einen die psp OnlineSuite von psp Software GmbH, zum anderen die Morgen&Morgen GmbH. Da ausschließlich Versicherungsvermittler diese Software lizenziert bekommen, bietet euch das Folgende sicher spannende Einblicke. Für die Richtigkeit der Angaben sind die beiden oben genannten Anbieter verantwortlich.
Verglichene Tarife
Die hier verglichenen Tarifkombinationen (Stand November 2022) sind:
- DBV – VisionB 50T-U, BW2 50T-U, BN3/1 50-U
- DBV – BS 50T-U, BW2 50T-U, B3 50T-U, BZ 50-U, BN 1/1 50-U
- HUK – B501, BE2
- Debeka – B30, B20K, WL30, WL20K, BC (in Morgen&Morgen wird der Tarif BG dargestellt)
Unser Musterkunde ist am 01.06.1990 geboren und hat 50 % Beihilfe nach Bundesbeihilfevorschrift.
Ablauf der Online-Beratung bei fairbeamtet.de
Heilmittel
Sie werden von nicht-ärztlichen Therapeuten erbracht, z. B. Krankengymnasten oder Ergotherapeuten. Mehr Infos dazu unter FAQ.
Auszug aus psp Online-Suite:

Hier wird beschrieben, nach welchen Grundsätzen die Heilmittel erstattet werden. Bei dem BS-Tarif der DBV sowie B501-Tarife der HUK sollte man sich daher die Originalbedingungen ansehen. Dort sind die Heilmittel-Listen zu finden. Wichtig ist außerdem, wie die dort geltenden Preise angepasst werden.
Auszug aus Morgen&Morgen:

Hilfsmittel
Was in der gesetzlichen Krankenversicherung das Hilfsmittelverzeichnis ist, heißt in der privaten Versicherung „Hilfsmittelkatalog“. Hier wird zwischen offenem und geschlossenem Katalog unterschieden.
Auszug aus psp Online-Suite:

Auszug aus Morgen&Morgen

Was bei psp Online-Suite mit „offene Hilfsmittelkatalog“ beschrieben wird, führt Morgen&Morgen als „Hilfsmittel ohne abschließende Aufzählung“ auf. Ist im Ergebnis das Gleiche.
Bei beiden könnte schnell überlesen werden, dass in beiden DBV-Tarifen die Hilfsmittel über den Versicherern bezogen werden müssen, wenn keine Kürzung um 20 % erfolgen soll.
Besondere Beachtung sollte den Summenbegrenzungen gehören. Diese können überschritten werden, insbesondere, wenn die Inflation die Preise ansteigen lässt. Eine Anpassung der Höchstpreise ist bedingungsgemäß möglich, bedarf jedoch der Zustimmung des unabhängigen Treuhänders. Was das in der Praxis bedeutet, bleibt abzuwarten.
Stationäre Abrechnung > 3,5fach GOÄ
Wenn ein Spezialist über den Höchstsätzen der Gebührenordnung abrechnen will, ist eine separate Honorarvereinbarung (Abdingung) unbedingt erforderlich. Dem Patienten können dadurch erhebliche Mehrkosten bei den Koryphäen der Medizin entstehen. Da die Beihilfe ihren Anteil an diesen Kosten nicht trägt, spricht man vom „fehlenden Beihilfeanteil“.
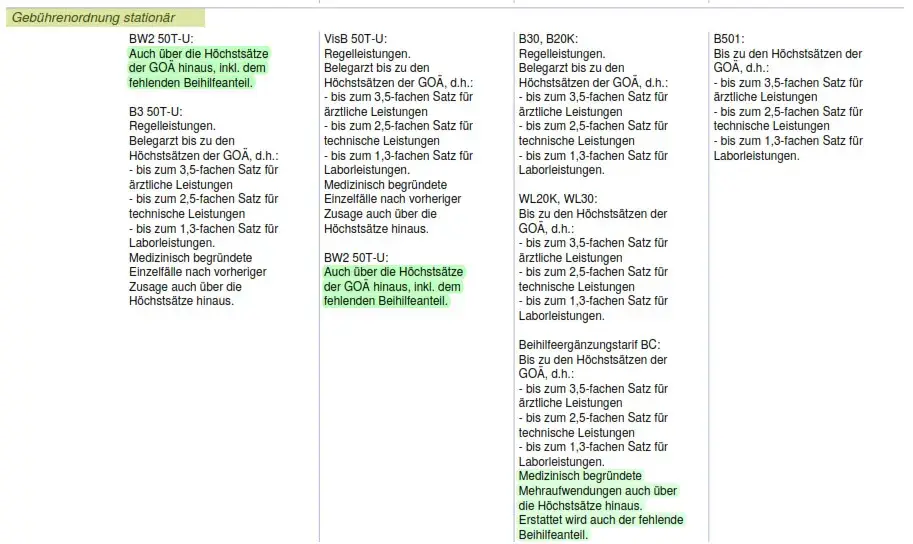
Die HUK sieht diese Leistungen bedingungsgemäß nicht vor. Unter welchen Umständen die Debeka diese Leistung als medizinisch begründet anerkennt, ist uns leider nicht bekannt.
Im Vergleich von Morgen&Morgen sind hier keine Abweichungen erkennbar.
Privatkliniken
Neben reinen Privatkliniken betreiben auch Universitätsprofessoren neben ihrer Tätigkeit an einer Universitätsklinik eine eigene Privatklinik. Hier werden fast ausschließlich Privatpatienten und Selbstzahler behandelt, weil die GKV ihr keine Kassenzulassung erteilt. Die Vergütung für Privatkliniken liegt oft beim zwei- bis dreifachen Satz der öffentlichen Krankenhäuser. Begrenzen die Versicherungsbedingungen die Leistungen in der Höhe, kann dem Versicherten ein erheblicher Eigenanteil entstehen. Unser Tipp: Besser vorher mit der privaten Versicherung abklären.

Besonderheiten bei Zahnleistungen
Bei Zahnersatz wird zwischen den persönlich erbrachten zahnärztlichen Leistungen und den Material- und Laborkosten unterschieden. Die ärztliche Behandlung wird nach der Gebührenordnung für Zahnärzte (GOZ) vergütet. Für den Zahnersatz selbst können neben prozentualer Begrenzung sogenannte M+L Preisverzeichnisse gelten. Hier sind Höchstpreise festgelegt.

So bewerten uns unsere Kunden
Unser Fazit
Vergleichsprogramme oder Vergleichsportale bieten dir einen ersten Überblick. Verlass dich bitte nicht allein auf die Darstellung aus der Software. Es sind Zusammenfassungen von hunderten Seiten der Bedingungswerke, die dir eine erste Orientierung verschaffen können. Nicht mehr und nicht weniger.
Ein weiterer Schwachpunkt von Vergleichen ist die Gewichtung der Leistungen. Was für den einen wichtig erscheint, kann für den anderen völlig unwichtig sein. Daher Vorsicht bei Standard-Vorgaben, wie zum Beispiel „bestes Preis-Leistungsverhältnis“ kann trügerisch sein.
Gut ausgebildete und kompetente Berater kennen die Original-Versicherungsbedingungen, können dir einzelne Leistungen im Detail erklären und zwischen elementaren und belanglosen Leistungen unterscheiden.
Wir von fairbeamtet.de bieten dir mehr als nur ein PDF aus der Software. Finde es heraus!
Weitere PKV-Vergleiche
PKV-Vergleiche
Schnelle Antworten zu den top Fragen
Die häufigsten Fragen (FAQs) zum Vergleich der Debeka, DBV und HUK
Hier findest du Antworten auf die häufigsten Fragen zum Vergleich der Debeka, DBV und HUK. Wenn deine Frage hier nicht dabei ist, melde dich einfach direkt bei uns.
Welche der drei ist am günstigsten für Beamte?
Auf dem Papier die HUK. Gerade für Anwärter klingen die Beiträge attraktiv. Aber pass auf. Die echte Schwachstelle liegt nicht im Grundtarif, sondern im Beihilfeergänzungstarif. Der greift nicht bei ambulanten Behandlungen, nicht bei Krankengymnastik, nicht bei Physiotherapie. Was dein Ergänzungstarif nicht abdeckt, zahlst du selbst. Das merkst du nicht beim Abschluss.
Was ist der wichtigste Unterschied zwischen DBV und Debeka?
Die Annahmepolitik. Die Debeka nimmt großzügiger an, die DBV ist strenger. Wer gesund ist, fährt mit der DBV oft besser. Wer Vorerkrankungen hat, kommt bei der Debeka leichter rein. Aber Vorsicht: Wer großzügig annimmt, hat mehr kranke Menschen im Kollektiv, höhere Leistungsausgaben und das schlägt sich langfristig im Beitrag nieder. Günstiger reinkommen bedeutet also nicht zwingend günstiger bleiben.
Gibt es bessere PKV-Anbieter für Beamte als diese drei?
Ja. Die drei sind bekannt, weil sie jahrzehntelang gut vermarktet haben. Nicht weil sie automatisch die besten Tarife haben. Barmenia, Concordia oder Signal Iduna schneiden in unabhängigen Tests oft besser ab. Wer nur zwischen Debeka, DBV und HUK vergleicht, lässt sehr viele Optionen links liegen.
Warum empfehlen so viele Beamte die Debeka?
Weil die Debeka seit Jahrzehnten in Behörden präsent ist. Die Vertreter kennen jeden Flur. Das schafft Vertrauen. Aber Vertrauen ist kein Leistungskriterium. Seit der Beitragserhöhung 2025 ist die Debeka oft teurer als Anbieter, die gleichzeitig mehr leisten.
Wie stabil sind die Beiträge bei Debeka, DBV und HUK langfristig?
Kurze Antwort: Keiner der drei gewinnt das Rennen automatisch. Die Debeka galt jahrelang als das Stabilitäts-Vorbild. Dann kam Ende 2024 die Erhöhung. Im Schnitt 18 bis 20 Prozent. Einzelne Kunden haben sogar 40 Prozent bekommen.
Die Debeka nimmt großzügig an. Klingt gut. Aber mehr kranke Menschen im Kollektiv bedeutet höhere Kosten. Und die landen bei dir im Beitrag. Die DBV ist solider kalkuliert, aber kein Wunderkind. Und die HUK? Günstig beim Einstieg, teuer wenn du die Lücken im Ergänzungstarif selbst stopfen musst.
Wie finde ich heraus, welche PKV wirklich zu mir passt?
Debeka, DBV und HUK sind keine schlechten Anbieter. Aber ob eine davon zu dir passt, hängt von dir ab. Deinen Vorerkrankungen. Deinem Beihilfesatz. Deinem Bundesland. Deinen Ansprüchen. Das kann dir kein Hochglanzprospekt beantworten. Wir schon. Meld dich. Kostenlos und unabhängig.