fairbeamtet Erfahrungen:
Was Kunden sagen und was wir zur Kritik sagen
Du willst wissen, ob du uns trauen kannst, bevor du deine Daten in ein Formular tippst. Gut so. Hier stehen die fairbeamtet Erfahrungen unserer Kunden, das Lob genauso wie die Kritik. Auch die, die wehtut, weil sie stimmt.
Ich bin Sven Höhne. Seit über 26 Jahren berate ich Beamte zur privaten Krankenversicherung. 2016 habe ich mit Michael Buchholz fairbeamtet.de gegründet. Du findest hier, was Kunden über uns schreiben, wie wir arbeiten und was unsere Beratung kostet. Dazu kommen die Vorwürfe, die im Netz über uns stehen, und unsere Antworten.

Sven Höhne
Stand: 23.10.2026
Das Wichtigste auf einen Blick
- Bewertungen: Bei ProvenExpert stehen wir bei 4,85 von 5 Sternen aus 1.044 Bewertungen. Von den 728 Bewertungen direkt auf ProvenExpert haben 7 nur 1 bis 3 Sterne.
- Kosten: Die Beratung ist kostenlos. Auch bei der Öffnungsaktion.
- Honorar: Nur wenn wir bei der Öffnungsaktion den Antrag für dich abwickeln, kostet das 799 Euro. Du kannst die Abwicklung auch selbst mit dem Versicherer machen. Dann zahlst du nichts.
- Wer berät: Echte Spezialisten mit einem festen Kernthema, keine Allrounder.
- Kritik: Ja, gibt es. Manches stimmt, manches nicht. Wir antworten auf jeden Punkt weiter unten.
Ist fairbeamtet seriös?
Ja, und das musst du mir nicht glauben, du kannst es nachprüfen. Im Vermittlerregister steht unter der Nummer D-6TF6-JBEPB-55 die Buchholz & Höhne Verwaltungs GmbH als Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO. Zuständig ist die IHK Hannover. Die Verwaltungs GmbH führt die fairbeamtet.de GmbH & Co. KG als geschäftsführende Gesellschafterin. Michael Buchholz und ich sind dort als zuständige Geschäftsführer eingetragen. Gegründet haben wir fairbeamtet.de 2016.
Seriös heißt für mich auch, dass du von uns die Nachteile hörst. Wir sagen dir, wenn ein Tarif nichts für dich ist, und wir stehen zu unseren Fehlern. Mehr dazu weiter unten.
So prüfst du uns selbst
Vertrauen ist gut. Kontrolle ist besser. Drei Dinge kannst du in zehn Minuten selbst prüfen, bei uns und bei jedem anderen Berater:
- Vermittlerregister: Unter vermittlerregister.info gibst du die Registernummer oder den Firmennamen ein. Dort steht, ob jemand Makler oder Vertreter ist, welche Erlaubnis er hat und welche IHK zuständig ist.
- Erstinformation: Jeder Vermittler muss dir beim ersten Geschäftskontakt sagen, wer er ist und wie er bezahlt wird. Unsere Erstinformation findest du auf der Website.
- Bewertungen auf fremden Plattformen: Lies auch die schlechten Bewertungen. Dort siehst du, wie ein Berater mit Ärger umgeht.
fairbeamtet Bewertungen: Was Kunden auf ProvenExpert und Google schreiben
Die meisten fairbeamtet Bewertungen stehen bei ProvenExpert und bei Google. Beide Plattformen gehören uns nicht. Die Bewertungen schreiben Kunden dort selbst.
| Plattform | Bewertungen | Note | Stand |
|---|---|---|---|
| ProvenExpert | 1.044 (728 direkt, 316 aus 6 weiteren Portalen) | 4,85 von 5 | 23.10.2026 |
| Google (Profil Sven Höhne) | 49 | 5 Sterne (49 Bewertungen) | 23.10.2026 |
Bei den 727 Bewertungen direkt auf ProvenExpert sieht die Verteilung so aus: 665-mal 5 Sterne, 55-mal 4 Sterne, 1-mal 3 Sterne, 3-mal 2 Sterne und 3-mal 1 Stern. Ich zeige dir das bewusst. Wer nur Fünf-Sterne-Bewertungen zeigt, hat entweder sehr wenige Kunden oder etwas zu verstecken.
Wer Rezensionen für fairbeamtet liest, findet vor allem diese Punkte. Wir erklären Beihilfe und Tarife verständlich, melden uns schnell und nehmen uns Zeit für Rückfragen. Druck, schnell zu unterschreiben, gibt es nicht, und wir sind auch nach dem Abschluss noch da. Am schwächsten bewerten Kunden auf ProvenExpert die Umsetzung, mit 4,79 von 5.
So entstehen unsere Bewertungen:
Interessenten und Kunden können jederzeit auf unser Provenexpert Profil gehen und unsere Beratung bewerten. Wir selbst fragen Kunden nach der Beratung auch, ob sie mit der Beratung zufrieden waren und schicken ihnen einen Link zu ProvenExpert oder zu unserem Google Profil.
Wir wollen ja das Feedback. Bekommen wir positives, freuen wir uns. Bekommen wir negatives, wissen wir, was wir verbessern müssen. Genau das hilft uns besser zu werden. Denn am Ende wollen unsere Kunden und wir das Gleiche: Die beste Beratung für unsere Kunden.
Alle Bewertungen liest du hier: ProvenExpert-Profil von fairbeamtet.de und/oder die Google-Profile der einzelnen Mitarbeiter.
Was Kunden über uns schreiben
Ich kann Sven von fairbeamtet uneingeschränkt weiterempfehlen. Er ist super freundlich, nimmt sich viel Zeit und geht auf alle Fragen ausführlich ein. Man merkt, dass er über sehr viel Erfahrung in der Branche verfügt.
Die Beratung war von Anfang bis Ende transparent, verständlich und auf meine persönliche Situation abgestimmt. Ich habe mich jederzeit gut aufgehoben und beraten gefühlt.
Vielen Dank für die tolle Unterstützung, Sven!
Ich bin über die Empfehlung von Bekannten zu fairbeamtet gekommen und hatte Luisa als Ansprechpartnerin. Obwohl ich aufgrund meines kurz bevorstehenden Dienstantritts bereits relativ spät dran war, konnte ich durch Luisas umfassende und kompetente Beratung schnell die für mich passende PKV finden.
Bei Fragen konnte ich mich jederzeit melden und bekam stets sehr schnell eine Rückmeldung. Besonders angenehm fand ich die unkomplizierte und persönliche Betreuung. Gerade in der ohnehin etwas stressigen Phase rund um den Dienstantritt war es sehr hilfreich, eine so zuverlässige Ansprechpartnerin zu haben.
Ich habe mich von Anfang an gut aufgehoben und beraten gefühlt und kann Luisa als Ansprechpartnerin und fairbeamtet daher uneingeschränkt weiterempfehlen.
Christian hat uns sicher und kompetent durch den Dschungel der PKV geführt. Aus der für uns unüberschaubar großen Menge an Alternativen hat Christian die passenden für uns herausgefiltert. Er konnte die Auswahl kompetent und verständlich erklären. Nachfragen hat er geduldig und vor allem verständlich beantwortet. Christian kann Versicherungsdeutsch souverän in Alltagsdeutsch übersetzen. Er antwortet super schnell und fundiert.
Ich kann die Beratung durch Michael Buchholz weiterempfehlen. Nachdem die Beratung durch eine andere Kollegin sich sehr verzögerte (kurzfristige Terminabsage und dann trotz mehrfacher Nachfragen kein Angebot eines neuen Termins), habe ich explizit nach Michael gefragt und ihn gebeten, die Beratung zu übernehmen. Von da an lief alles sehr gut und Michael hat mir beim Wechsel in die PKV geholfen und konnte alle meine Fragen beantworten!
Virginia (Jeany) ist sehr kompetent und findet für die individuelle Situation die beste Lösung.
Eine Auswahl von Bewertungen, die auf Google und ProvenExpert über fairbeamtet.de abgegeben wurden, im Wortlaut und ohne die Namen der Verfasser.
Ein Brief, der mehr sagt als fünf Sterne
Sterne zeigen, ob die Beratung gut war. Was danach passiert, zeigen sie kaum. Dieser Brief schon.
Ein Kunde hat ihn mir geschrieben, nachdem sein Versicherer eine Zahnbehandlung über rund 3.300 Euro nicht zahlen wollte. Er suchte keine neue Versicherung, er hatte ein Problem mit seinem bestehenden Vertrag. Ich habe mich darum gekümmert, und am Ende hat der Versicherer die ganze Summe als Kulanz erstattet. Er hat mir erlaubt, den Brief hier zu zeigen.
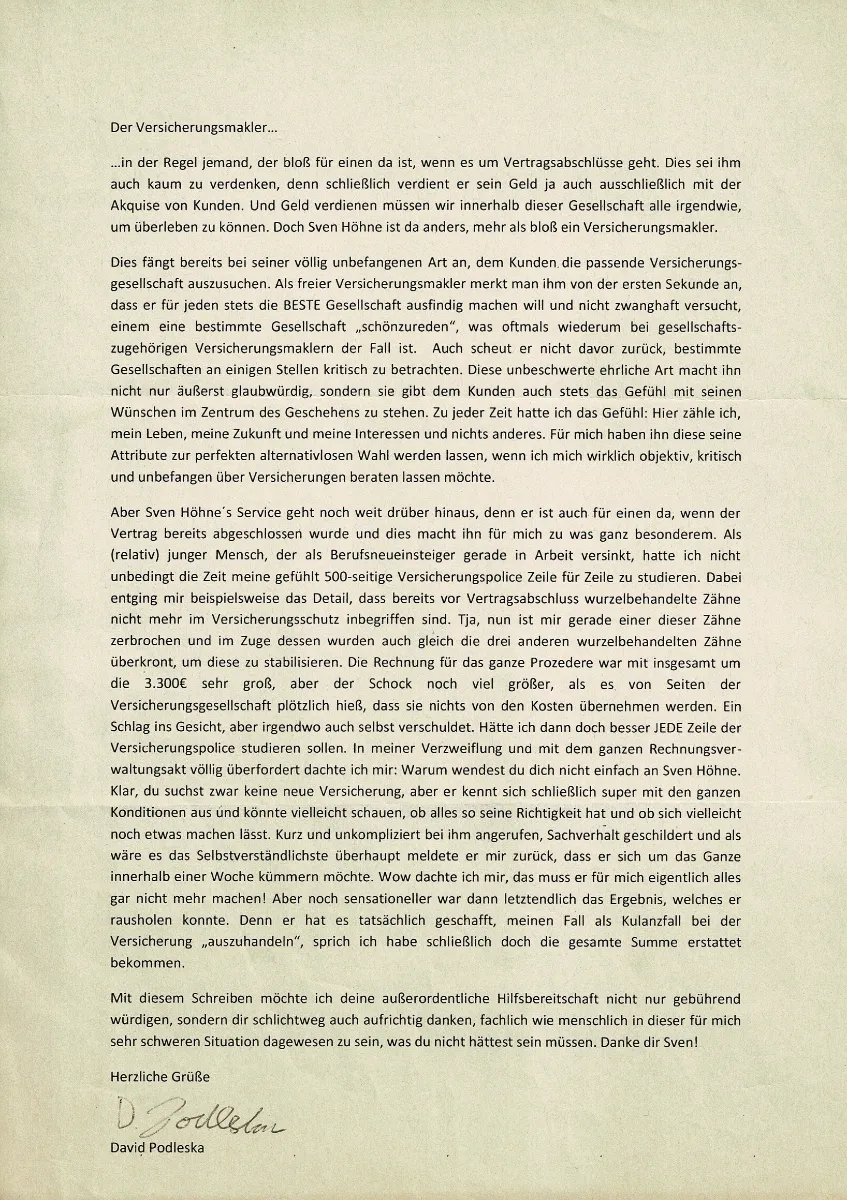
Der Versicherungsmakler…
…in der Regel jemand, der bloß für einen da ist, wenn es um Vertragsabschlüsse geht.
Dies sei ihm auch kaum zu verdenken, denn schließlich verdient er sein Geld ja auch ausschließlich mit der Akquise von Kunden. Und Geld verdienen müssen wir innerhalb dieser Gesellschaft alle irgendwie, um überleben zu können. Doch Sven Höhne ist da anders, mehr als bloß ein Versicherungsmakler.
Dies fängt bereits bei seiner völlig unbefangenen Art an, dem Kunden die passende Versicherungsgesellschaft auszusuchen. Als freier Versicherungsmakler merkt man ihm von der ersten Sekunde an, dass er für jeden stets die BESTE Gesellschaft ausfindig machen will und nicht zwanghaft versucht, einem eine bestimmte Gesellschaft „schönzureden“, was oftmals wiederum bei gesellschaftszugehörigen Versicherungsmaklern der Fall ist. Auch scheut er nicht davor zurück, bestimmte Gesellschaften an einigen Stellen kritisch zu betrachten. Diese unbeschwerte ehrliche Art macht ihn nicht nur äußerst glaubwürdig, sondern sie gibt dem Kunden auch stets das Gefühl mit seinen Wünschen im Zentrum des Geschehens zu stehen. Zu jeder Zeit hatte ich das Gefühl: Hier zähle ich, mein Leben, meine Zukunft und meine Interessen und nichts anderes. Für mich haben ihn diese seine Attribute zur perfekten alternativlosen Wahl werden lassen, wenn ich mich wirklich objektiv, kritisch und unbefangen über Versicherungen beraten lassen möchte.
Aber Sven Höhne’s Service geht noch weit drüber hinaus, denn er ist auch für einen da, wenn der Vertrag bereits abgeschlossen wurde und dies macht ihn für mich zu was ganz besonderem. Als (relativ) junger Mensch, der als Berufsneueinsteiger gerade in Arbeit versinkt, hatte ich nicht unbedingt die Zeit meine gefühlt 500-seitige Versicherungspolice Zeile für Zeile zu studieren. Dabei entging mir beispielsweise das Detail, dass bereits vor Vertragsabschluss wurzelbehandelte Zähne nicht mehr im Versicherungsschutz inbegriffen sind. Tja, nun ist mir gerade einer dieser Zähne zerbrochen und im Zuge dessen wurden auch gleich die drei anderen wurzelbehandelten Zähne überkront, um diese zu stabilisieren. Die Rechnung für das ganze Prozedere war mit insgesamt um die 3.300€ sehr groß, aber der Schock noch viel größer, als es von Seiten der Versicherungsgesellschaft plötzlich hieß, dass sie nichts von den Kosten übernehmen werden. Ein Schlag ins Gesicht, aber irgendwo auch selbst verschuldet. Hätte ich dann doch besser JEDE Zeile der Versicherungspolice studieren sollen. In meiner Verzweiflung und mit dem ganzen Rechnungsverwaltungsakt völlig überfordert dachte ich mir: Warum wendest du dich nicht einfach an Sven Höhne. Klar, du suchst zwar keine neue Versicherung, aber er kennt sich schließlich super mit den ganzen Konditionen aus und könnte vielleicht schauen, ob alles so seine Richtigkeit hat und ob sich vielleicht noch etwas machen lässt. Kurz und unkompliziert bei ihm angerufen, Sachverhalt geschildert und als wäre es das Selbstverständlichste überhaupt meldete er mir zurück, dass er sich um das Ganze innerhalb einer Woche kümmern möchte. Wow dachte ich mir, das muss er für mich eigentlich alles gar nicht mehr machen! Aber noch sensationeller war dann letztendlich das Ergebnis, welches er rausholen konnte. Denn er hat es tatsächlich geschafft, meinen Fall als Kulanzfall bei der Versicherung „auszuhandeln“, sprich ich habe schließlich doch die gesamte Summe erstattet bekommen.
Mit diesem Schreiben möchte ich deine außerordentliche Hilfsbereitschaft nicht nur gebührend würdigen, sondern dir schlichtweg auch aufrichtig danken, fachlich wie menschlich in dieser für mich sehr schweren Situation dagewesen zu sein, was du nicht hättest sein müssen. Danke dir Sven!
Herzliche Grüße
David Podleska
Kulanz ist kein Anspruch. Ein Versicherer muss sie nicht gewähren, und ich kann sie nicht versprechen. Du kannst von uns erwarten, dass dein Berater nach dem Abschluss dein Ansprechpartner bleibt. Lehnt dein Versicherer eine Rechnung ab oder kommt eine Beitragserhöhung, schick sie uns. Wir sehen sie uns an und sagen dir, was du tun kannst.
Wer berät dich bei fairbeamtet?
Dich berät ein Spezialist für genau dein Thema. Kein Allrounder, der dir heute die PKV und morgen die Hausratversicherung verkauft.
Niemand kennt sich in allen Versicherungssparten richtig aus. Das sind hunderte Anbieter und tausende Tarife. Wer alles berät, hat überall ein bisschen Wissen und nirgends genug. Das ist der Bauchladen-Makler. Bei dem bekommst du gefährliches Halbwissen zum Pauschalpreis.
Es ist wie im Sport. Ein Zehnkämpfer ist in zehn Disziplinen stark. In einer einzelnen Disziplin hat er gegen den Weltmeister trotzdem keine Chance. Deshalb hat bei uns jeder Berater sein Kernthema:
- Michael Buchholz ist seit 1995 in der privaten Krankenversicherung, also seit über 30 Jahren.
- Ich bin seit über 26 Jahren in der Branche und berate zur PKV für Beamte.
- Sven Dottermann hat sich von Anfang an auf Berufs- und Dienstunfähigkeit und Altersvorsorge spezialisiert.
- Für Sachversicherungen haben wir eigene Spezialisten. Für das neue Altersvorsorgedepot, das 2027 kommen soll, bauen wir gerade einen Spezialisten auf.
Ein Spezialist kennt in seinem Gebiet die Gesellschaften und Tarife. Er weiß aus Erfahrung, wie sich Beiträge entwickelt haben, wo ein Versicherer gut ist und wo es hakt. Und er weiß, was zu tun ist, wenn der Versicherer mal nicht zahlen will. Das steckt in keinem Test und in keinem Vergleichsrechner.
Wer sonst noch im Team ist, siehst du auf unserer Teamseite.
So läuft die Beratung bei fairbeamtet ab
Die Beratung läuft online, in sechs Schritten, und du zahlst dafür nichts.
- Du fragst an. In der Regel meldet sich dein Berater wenige Minuten später.
- Du vereinbarst einen Termin mit deinem Berater für die Online-Beratung.
- Du bekommst vorab einen Gesundheitsfragebogen. Dort trägst du Behandlungen, Krankheiten und Diagnosen aus den Zeiträumen ein, nach denen die Versicherer fragen.
- Im Gespräch gehst du den Fragebogen mit deinem Berater durch.
- Gibt es Vorerkrankungen, stellt dein Berater eine anonyme Risikovoranfrage. Und zwar bei den Versicherern, deren Leistungen zu dem passen, was dir wichtig ist. Anonym heißt ohne deinen Namen. So erfährst du, welcher Versicherer dich zu welchen Bedingungen nimmt, bevor dein Name auf einem Antrag steht.
- Mit den Ergebnissen folgt die Beratung zu den Tarifen.
Warum der Umweg über die Risikovoranfrage? Weil Vergleichsrechner lügen. Nicht absichtlich. Aber jeder Beitrag dort gilt für einen kerngesunden Menschen, der zehn Jahre nicht beim Arzt war. Kennst du so jemanden? Ich kaum.
Durch die Voranfragen wissen wir, zu welchen Bedingungen dich ein Versicherer wirklich nimmt, mit oder ohne Risikozuschlag und mit oder ohne Ausschluss. Ein Risikozuschlag ist ein Aufschlag auf deinen Beitrag wegen der Vorerkrankung. Bei einem Ausschluss zahlt der Versicherer für diese Erkrankung nichts.
Ablauf der Online-Beratung bei fairbeamtet.de

fairbeamtet Kosten: Was die Beratung kostet und wann Honorar anfällt
Die Beratung bei fairbeamtet kostet dich nichts. Das gilt auch, wenn am Ende die Öffnungsaktion herauskommt.
Bezahlt werden wir in der Regel vom Versicherer. Kommt über uns ein Vertrag zustande, zahlt der Versicherer uns eine Courtage, also eine Vermittlungsvergütung. Dein Beitrag ist dadurch nicht höher, als wenn du denselben Tarif direkt abschließt. Theoretisch auch nicht günstiger, weil Tarif-Beitrag, aber trotzdem zahlen unsere Kunden oft deutlich weniger. Der Grund: Wir sind echte Profis. Zum einen arbeiten wir vorab mit anonymen Risikovoranfragen und wir wissen genau, welche Informationen Risikoprüfer brauchen, um Diagnosen beim Kunden richtig einschätzen zu können. Versicherungsberater, die nicht auf die private Krankenversicherung oder Berufs- und Dienstunfähigkeitsversicherungen spezialisiert sind, wissen das oft nicht und schreiben einfach nur die Diagnose in den Antrag. Aber woher soll der Risikoprüfer dadurch wissen, dass du nicht das schlimmste Bild dazu bist, was man beim googeln der Diagnose findet? Dadurch fallen Risikozuschläge für Kunden, die wir abgeklärt haben, oft geringer aus, als Risikozuschläge von Allroundern, die keine Expertise haben.
Wir verdienen also nur, wenn du abschließt. Das ist ein Interessenkonflikt, und ich rede ihn nicht klein. Was wir dagegen tun, steht weiter unten bei der Kritik.
Öffnungsaktion: Warum wir für die Abwicklung 799 Euro nehmen
Bei der Öffnungsaktion zahlt der Versicherer keine Courtage. Die Öffnungsaktion ist eine freiwillige Zusage vieler privater Krankenversicherer: Die Versicherer nehmen neue Beamte mit Vorerkrankungen auf, mit höchstens 30 Prozent Risikozuschlag und ohne Leistungsausschluss.
Die Beratung dazu ist bei uns trotzdem kostenlos. Erst wenn du willst, dass wir den Antrag für dich abwickeln, kostet das 799 Euro. Du kannst die Abwicklung auch selbst mit dem Versicherer machen. Dann zahlst du uns nichts.
Warum wir seit 2-3 Jahren für die Abwicklung der Öffnungsaktion (Antrag und Papierkram) Geld nehmen:
Früher haben wir das umsonst gemacht. Da war es bei uns ungefähr einer von zehn angehenden Beamten, der über die Öffnungsaktion in die PKV musste.
Heute sind es bei uns 30 bis 50 Prozent der Anfragen. Oft geht es um psychische Diagnosen. Das ist keine Schande, aber es macht Arbeit. Arztberichte anfordern, Unterlagen sortieren, Anträge sauber aufbereiten, bei Rückfragen nachhaken. Ein solcher Fall kostet uns ein Vielfaches der Zeit eines normalen Antrags.
Würden wir das weiter kostenlos machen, hätten wir für niemanden mehr richtig Zeit, auch nicht für dich.
Also nehmen wir für den Aufwand Geld. Wir arbeiten nicht weniger gern als früher. Gute Arbeit braucht Zeit, und Zeit hat ihren Preis. Dafür bekommst du jemanden, der deinen Fall ernst nimmt und nicht nach Schema F durchwinkt.
Du kannst den Antrag auch selbst stellen. Das ist dein gutes Recht. Wenn du Hilfe willst, weißt du jetzt, warum sie etwas kostet.
Was nehmen andere? Die Spanne reicht von keinem Honorar bis knapp 2.000 Euro:
| Anbieter | Honorar für die Öffnungsaktion | Stand |
|---|---|---|
| Versicherungsmakler Leistenschneider | 1.499 Euro je Person, 1.999 Euro für die Familie | 16.10.2026 |
| beamte.pro GmbH (tarifoeffnung.de) | 999 Euro einmalig oder 12 Raten à 99 Euro | 01/2026 |
| RISK007 GmbH | 7 Monatsbeiträge des PKV-Vertrags | 11.07.2026 |
| UFKB GmbH | kein Honorar genannt, verdient laut eigenem Artikel nichts an der Vermittlung | ohne Datum |
| fairbeamtet.de | Beratung kostenlos, Abwicklung 799 Euro | 21.10.2026 |
Die Angaben stammen von den Websites der Anbieter. Quellen stehen am Ende der Seite.
Warum fairbeamtet und nicht ein Vertreter oder Check24?
Weil ein Vertreter nur die Gesellschaften verkauft, für die er tätig ist, und ein Vergleichsportal deine Gesundheit nicht kennt.
Ein Versicherungsvertreter ist von einem oder mehreren Versicherern damit betraut, deren Verträge zu vermitteln. Er kann dir nur die Tarife dieser Versicherer anbieten. Wenn die dich nicht nehmen wollen, hat er nichts anderes. Ein Versicherungsmakler wie wir arbeitet für dich und vergleicht über viele Versicherer. Ein Vergleichsportal wie Check24 zeigt dir Beiträge für Gesunde. Wenn du dort alles selbst machen möchtest, weil Versicherungsmenschen alle geldgierig sind, kannst du das auch ganz allein dort machen. Ob du mit deiner Vorgeschichte so angenommen wirst, siehst du erst, wenn der Antrag zurückkommt. Und viele Versicherer fragen im nächsten Antrag nach abgelehnten Anträgen.
Und was ist mit der Debeka, der HUK und der LVM? Die drei können wir nicht vermitteln, weil sie nicht mit Maklern zusammenarbeiten. Wir beraten trotzdem dazu und vergleichen sie mit. Macht die Debeka dir das beste Angebot, sage ich dir das. Dann empfehlen wir dir gute Leute bei der Debeka, oder du gehst selbst zu einer Geschäftsstelle vor Ort. Bei der HUK und der LVM kennen wir keine Vermittler. Dort gehst du direkt hin. Die Beratung bleibt in allen Fällen kostenlos, obwohl wir daran keinen Cent verdienen.
Negative fairbeamtet Erfahrungen: Die Kritik und unsere Antworten
Ja, es gibt negative fairbeamtet Erfahrungen. Die meisten stehen auf Reddit, und Google fasst sie in seiner KI-Übersicht zusammen. Ich gehe sie hier einzeln durch. Stimmt eine Kritik, sage ich das. Stimmt sie nicht, sage ich auch das.
Die Kritik steht hier sinngemäß, ohne Namen. Den Originalbeitrag findest du jeweils über den Link.
„Die empfehlen, was die meiste Provision bringt“
Auf Reddit schrieb jemand 2023, nach der Beratung bei uns sei er bei der Barmenia gelandet, „so wie alle anderen“, und fragte, ob das an der Provision liegt. Auch Google nennt den Interessenkonflikt durch die Provision als Kritikpunkt. Beitrag auf Reddit
Woher weiß die Person, dass wir alle zur Barmenia bringen? Wahr ist: Seit es den Genau-für-Sie-Tarif gibt, landen dort viele Beamte. Weil er zu den stärksten Tarifen für Beamte am Markt zählt. Mit Provision hat das nichts zu tun. Ginge es ums Geld, müssten alle zur DBV. Da verdienen wir am meisten. Komischerweise landet dort nur selten jemand.
Die Courtage ist seit Jahren gesetzlich gedeckelt und fast überall gleich hoch. Ausreißer gibt es eher nach unten: Alte Oldenburger, Concordia und LKH zahlen weniger als der Schnitt.
Bei 9 von 10 angehenden Beamten entscheidet am Ende die Gesundheit. Wer Vorerkrankungen hat, weiß erst nach einer anonymen Risikovoranfrage, welche PKV ihm das beste Angebot macht.
„Die Debeka und die HUK fehlen im Vergleich“
Ein Beitrag auf Reddit von 2025 lobt die Beratung bei uns als informativ und ohne Druck. Als Manko nennt er, dass wir die Debeka nicht empfehlen, weil wir dort keine Provision bekommen. Google führt diesen Punkt ebenfalls auf. Beitrag auf Reddit
Ist die Debeka für dich die beste Wahl, sage ich dir das. Wie wir mit der Debeka, der HUK und der LVM umgehen, steht oben.
Stimmt nicht. Die Debeka ist bei jeder Beratung dabei. Als größte PKV für Beamte gehört sie da hin. Die HUK seltener: Ginge es nur um Debeka oder HUK, würde ich eher zur Debeka raten. Wer die LVM sehen will, bekommt ihre Tarife genauso durchleuchtet.
Wahr ist: Bei Debeka, HUK und LVM bekommen wir keine Provision und können sie nicht selbst vermitteln. Verglichen werden sie trotzdem. Anders als bei Check24 und Co., wo sie gar nicht auftauchen, weil die Portale nur zeigen, was sie im Programm haben.
Macht die Debeka das beste Angebot, sage ich das. Dann geht der Kunde zur Geschäftsstelle vor Ort, oder ich nenne ihm Debeka-Leute, die ich persönlich kenne. Nach über zehn Jahren bei der Debeka kenne ich genug gute. Über sie lasse ich sogar Risikozuschläge klären.
Bei HUK und LVM geht das nicht. Wir kennen dort niemanden, und anonyme Risikovoranfragen beantworten sie uns nicht. Wer dorthin will, muss das selbst machen.
„Die gesetzliche Krankenversicherung wird kaum als Option beleuchtet“
Das nennt Google als Kritikpunkt an Maklern wie uns.
Warum wir dir fast immer die PKV zeigen und wann nicht
Du bist Beamter. Über die Beihilfe zahlt dein Dienstherr einen großen Teil deiner Krankheitskosten. In der GKV zahlst du ohne pauschale Beihilfe den vollen Beitrag allein. Deshalb landen die meisten Beamten in der PKV.
Bei manchen ist es anders. Wenn dein Land eine pauschale Beihilfe zur GKV zahlt. Wenn schwere Vorerkrankungen dich über die Öffnungsaktion bis zu 30 Prozent Zuschlag kosten. Oder wenn deine Familie anders rechnet. Dann rechnen wir die GKV ehrlich mit durch.
Wir verkaufen dir nicht die PKV. Wir zeigen dir beide Wege. Meistens gewinnt einer klar.
„Termin geplatzt, keine Rückmeldung“
Auf Reddit schrieb jemand im Mai 2024, nach den Risikovoranfragen habe ein vereinbarter Termin nicht stattgefunden. Anrufe und eine Nachricht auf dem Anrufbeantworter blieben ohne Antwort. Das Ergebnis der Voranfragen hat er nie erfahren. Ein weiterer Beitrag von 2026 berichtet von Wochen ohne Rückmeldung. Beitrag auf Reddit
Das stimmt, und das tut mir leid. Eine Beraterin von uns steckte 2024 rund zwei Monate in einer schwierigen persönlichen Phase. Sie hat sich anfangs nicht getraut, um Hilfe zu bitten, und in dieser Zeit sind Kundenfälle liegen geblieben.
Als sich die ersten Kunden bei Michael und mir gemeldet haben, sind wir sofort eingesprungen. Andere haben sich nicht bei uns gemeldet, sondern anonym auf Reddit geschrieben. Das ist ihr gutes Recht. Wir wussten dann nicht, wer dahintersteckt, und konnten nicht helfen.
Wir haben die Beraterin nicht fallen lassen. Fair und menschlich sein gilt bei uns auch gegenüber den eigenen Leuten. Wir haben ihr geholfen, sich wieder zu fangen. Seitdem hat jeder Berater einen Backup-Berater, der einspringt, wenn er ausfällt. Michael und ich greifen früher ein und übernehmen Fälle, bevor sie liegen bleiben.
Falls du der Mensch hinter diesem Beitrag bist: Melde dich bitte bei mir. Ich kümmere mich persönlich darum.
„Die raten, Diagnosen zu verschweigen“
Auf Reddit behaupteten 2024 zwei Kommentare, wir würden raten, Diagnosen zu verschweigen, um Risikozuschläge zu vermeiden. Beitrag auf Reddit
Wer bei den Gesundheitsfragen etwas verschweigt, verletzt seine vorvertragliche Anzeigepflicht. Bei Vorsatz oder grober Fahrlässigkeit kann der Versicherer vom Vertrag zurücktreten, bei arglistiger Täuschung kann er ihn anfechten.
Wer bei den Gesundheitsfragen etwas verschweigt, verletzt seine vorvertragliche Anzeigepflicht. Bei Vorsatz oder grober Fahrlässigkeit kann der Versicherer vom Vertrag zurücktreten, bei arglistiger Täuschung kann er ihn anfechten.
Kurz: Das ist Bullshit! Wir raten niemandem, Diagnosen wegzulassen. Das bringt keinem was. Im schlimmsten Fall verliert der Kunde seinen Versicherungsschutz, und wir zahlen die Courtage zurück.
Was es gibt: Kunden fragen uns, ob sie etwas angeben müssen. Etwa: „Als Kind hat ein Arzt mal Heuschnupfen vermutet. Getestet wurde nie, und das ist 20 Jahre her.“ Dann sagen wir ehrlich: Fragt der Antrag nicht so weit zurück, musst du das nicht angeben. Frag aber vorher deinen Hausarzt, ob in deiner Akte etwas von Heuschnupfen steht. Wenn ja, prüfen wir es genauer.
Rät ein Berater bei uns trotzdem zum Weglassen, droht ihm eine Abmahnung oder die Kündigung. So arbeiten wir nicht. Und mit Beratern, die so arbeiten, auch nicht.
„Meine Beraterin ist nicht mehr da“
Ein Kunde schrieb 2026 auf Reddit, seine Beraterin sei nicht mehr bei uns, und er habe seinen Vertrag zu einem anderen Makler umgezogen. Beitrag auf Reddit
Geht ein Berater, springt sofort ein neuer ein und meldet sich bei dir. Oder du suchst dir selbst jemanden aus dem Team aus.
Genau das ist unsere Stärke. Geht dein Einzelmakler in Rente, stehst du allein da. Wir sind ein Team. Fällt einer aus, übernimmt ein anderer. Du musst dir keinen neuen Makler suchen. Darum haben wir uns schon gekümmert.
Fazit: Bist du bei fairbeamtet richtig?
Wenn du eine ehrliche Beratung zur PKV oder zur Dienstunfähigkeit willst, von Leuten, die nur das machen, dann ja. Die fairbeamtet Erfahrungen auf ProvenExpert und Google sind gut. Die Kritik im Netz gibt es, und wir haben sie hier beantwortet.
Die Beratung kostet dich nichts. Bei Vorerkrankungen fragen wir anonym an, bevor dein Name auf einem Antrag steht. Und wenn nach dem Abschluss etwas schiefgeht, bist du nicht allein.
Wenn du wissen willst, was für dich gilt, ist der nächste Schritt ein Gespräch. Ich möchte wissen, welche PKV mich nimmt
Häufige Fragen zu fairbeamtet
Was kostet die Beratung bei fairbeamtet?
Nichts. Die Online-Beratung ist kostenlos, auch bei der Öffnungsaktion. Nur wenn wir bei der Öffnungsaktion den Antrag für dich abwickeln, kostet das 799 Euro.
Ist die Beratung bei fairbeamtet unabhängig?
Wir sind Makler und an keinen Versicherer gebunden. Bezahlt werden wir über die Courtage des Versicherers, mit dem du abschließt. Das ist ein Interessenkonflikt. Wie wir damit umgehen, steht oben bei der Kritik.
Wie schnell meldet sich fairbeamtet nach der Anfrage?
In der Regel innerhalb weniger Minuten. Dann vereinbarst du mit deinem Berater einen Termin für die Online-Beratung.
Kann ich die Öffnungsaktion auch selbst abwickeln?
Ja. Du kannst den Antrag nach der Beratung selbst beim Versicherer stellen. Dann zahlst du uns nichts.
Empfiehlt fairbeamtet auch die Debeka?
Ja, wenn die Debeka für dich das beste Angebot macht. Vermitteln können wir sie nicht. Dann nennen wir dir gute Leute dort, oder du gehst selbst zur Debeka.
Was passiert, wenn mein Berater ausfällt?
Jeder Berater hat einen Backup-Berater, der einspringt. Michael und ich behalten die Fälle im Blick und übernehmen, wenn es nötig ist.
Quellen und Rechtsgrundlagen
Quellen und Rechtsgrundlagen
Über fairbeamtet.de
- fairbeamtet.de: Erstinformation
- fairbeamtet.de: Profil Michael Buchholz
- ProvenExpert: Profil fairbeamtet.de
- DIHK: Vermittlerregister, Eintrag D-6TF6-JBEPB-55 (Buchholz & Höhne Verwaltungs GmbH, geschäftsführende Gesellschafterin der fairbeamtet.de GmbH & Co. KG)
Honorare anderer Anbieter für die Öffnungsaktion
- Versicherungsmakler Leistenschneider: Öffnungsaktion PKV, Stand 16.10.2026
- beamte.pro GmbH: Vergütungsvereinbarung Tariföffnungsaktion, 01/2026
- RISK007 GmbH: PKV-Öffnungsaktion Beamte, Stand 11.07.2026
- UFKB GmbH: Öffnungsaktion PKV Beamte
Gesetze und Verordnungen
- Gewerbeordnung (GewO), § 34d (Erlaubnis für Versicherungsvermittler, Makler und Vertreter)
- Versicherungsvertragsgesetz (VVG), §§ 19, 21, 22, 59 und 60
- Bundesgesetzblatt 2026 I Nr. 156: Altersvorsorgereformgesetz, ausgegeben am 29.05.2026
Verbände und Kammern
- Verband der Privaten Krankenversicherung: Private Krankenversicherung für Beamte (Öffnungsaktion freiwillig, Antrag innerhalb eines halben Jahres nach der Verbeamtung)
- Verband der Privaten Krankenversicherung: Stellungnahme zum Gesetzentwurf der Landesregierung Mecklenburg-Vorpommern (Öffnungsaktion: kein Leistungsausschluss, Risikozuschlag höchstens 30 Prozent), 24.11.2025
- IHK Köln: Informationspflichten des Versicherungsvermittlers (§ 15 VersVermV, Mitteilung beim ersten Geschäftskontakt)
Einschätzungen ohne eigene Quelle beruhen auf der Erfahrung von Sven Höhne aus der Beratung bei fairbeamtet.de, Stand 23.10.2026.

Artikel von
Versicherungsmakler § 34d GewO. Mitgründer von fairbeamtet.de. 26 Jahre Erfahrung. Seit August 2000 in der Branche – erst Debeka, heute unabhängig.
Über 6.000 Beamte zur PKV und BU/DU beraten. 49 Google-Bewertungen – ausschließlich 5 Sterne. 500+ Top-Bewertungen bei Provenexpert von fairbeamtet.de gehören zu Sven Höhne.
Kein Verkaufsdruck. Keine leeren Versprechen. Du bekommst eine Empfehlung mit Begründung – bevor du unterschreibst.